-
Le changement de paradigme du financement
-
Prêt innovation R&D vs prêt de trésorerie : la logique de Bpifrance
-
Le prêt bancaire, une option à reconsidérer
-
Pourquoi se faire accompagner pour obtenir un prêt bancaire ?
Vérifiez en 5 min les aides à l’innovation qui vous concernent.
Subvention : c’est le premier mot qui vient à l’esprit d’un entrepreneur de la French Tech lorsqu’il pense financement de l’innovation. Un réflexe hérité d’années d’aides généreuses de Bpifrance et des régions, qui ont longtemps relégué le prêt au rang d’option secondaire pour financer la R&D. Mais depuis 2025, la donne a changé !
Les banques montent en puissance avec des offres innovation qui viennent concurrencer les acteurs historiques, tandis que Bpifrance et les régions réduisent la voilure sur les subventions et proposent une fraction grandissante de dette et d’avances remboursables. Le financement de l’innovation vit un changement de paradigme. Et dans un contexte économique globalement compliqué pour les entreprises françaises, il est important de comprendre ce qui se joue actuellement.
Le changement de paradigme du financement
En France, le financement de l’innovation s’est historiquement structuré autour d’acteurs spécialisés, au premier rang desquels Bpifrance, les régions et aussi l’État avec de nombreux appels à projets financés par l’enveloppe France 2030. Leur place centrale dans l’accompagnement des entreprises innovantes tient à leur capacité à porter le risque propre à l’innovation, à travers des subventions souvent couplées à des avances remboursables (aides à taux zéro assorties d’un différé de remboursement). Les banques, à l’inverse, finançaient peu, voire pas du tout, les sociétés innovantes en phase d’amorçage et se limitaient à une offre de dette classique.
La Bourse French Tech illustre bien ce positionnement. Destinée aux sociétés innovantes de moins d’un an, cette subvention (souvent d’un montant de 30 000 euros) finance les travaux de faisabilité de leur technologie, avec des critères d’éligibilité historiquement relativement larges.
Pour en savoir plus sur ce dispositif :
L’année 2025 marque le point de bascule. D’après le bilan d’activité de Bpifrance, les aides à l’innovation distribuées ont reculé de 22 % par rapport à 2024, tandis que les prêts aux entreprises innovantes ont progressé de 43 % sur la même période
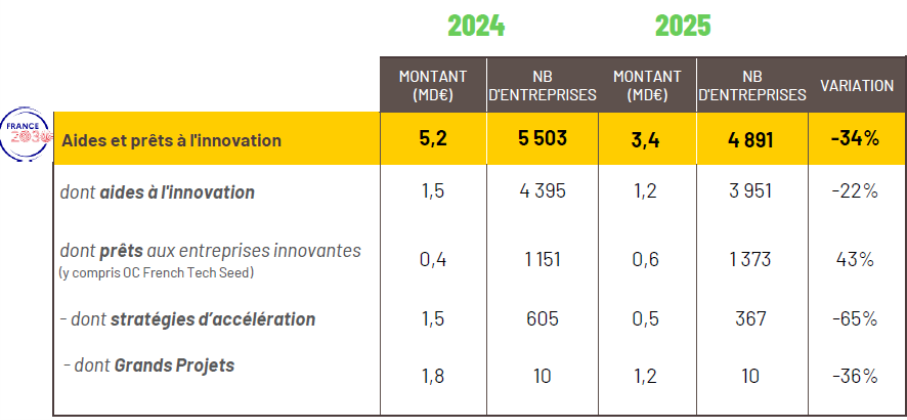
Source : Bpifrance
Depuis, les critères d’attribution des subventions à l’innovation se sont nettement durcis : les financeurs attendent des preuves d’impact du produit ou de la solution développée, ainsi que des premiers signes de traction commerciale, à un stade de plus en plus précoce.
La ligne qui se dessine est claire : la subvention se recentre sur les projets deeptech à fort impact, tandis que les projets innovants non deeptech sont orientés vers le prêt. Pour une majorité d’entreprises innovantes, la dette n’est donc plus une option de second rang, mais un levier à part entière du financement de leur R&D.
Prêt innovation R&D vs prêt de trésorerie : la logique de Bpifrance
Pour les entreprises innovantes qui ne peuvent pas, ou plus, prétendre à une subvention, Bpifrance propose une gamme de prêts où chacun répond à un usage précis.
Le Prêt Innovation R&D finance un programme d’innovation identifié, avec un budget et des étapes définis : recrutements dédiés au projet, développement technique, prototypage, sous-traitance ou propriété intellectuelle. Son différé de remboursement (généralement compris entre 2 et 3 ans) laisse au programme le temps de produire ses résultats avant que l’entreprise ne commence à rembourser.
Les prêts de trésorerie, comme le Prêt d’Amorçage ou le Prêt Amorçage Investissement, répondent à une autre logique. Ils renforcent la trésorerie de l’entreprise pour accompagner son développement, qu’il s’agisse de préparer une levée de fonds ou de financer le lancement commercial d’une innovation et la hausse du BFR qui en découle.
Cette distinction n’est pas qu’une question d’étiquette : elle détermine le dossier à présenter, les dépenses retenues et les conditions obtenues, à commencer par le taux.
Le prêt bancaire, une option à reconsidérer
Face à la montée en puissance de la dette, le réflexe de se tourner d’abord vers Bpifrance mérite d’être questionné. Les banques ont fait évoluer leurs offres et peuvent aujourd’hui se montrer plus compétitives, à commencer par le taux.
À titre indicatif, sur les dossiers que nous accompagnons, les prêts de trésorerie de Bpifrance se situent autour de 8 % et le Prêt Innovation R&D autour de 5 %, quand les banques proposent actuellement des taux autour de 4 %. Leur logique est aussi plus simple : là où Bpifrance distingue ses prêts selon la nature du besoin, la banque raisonne en financement de trésorerie. Que le prêt serve à recruter, à acheter des serveurs ou à financer un programme de R&D, le taux reste le même, et l’entreprise n’a pas à rattacher chaque dépense à une catégorie de prêt. Ces ordres de grandeur varient naturellement selon le profil de l’entreprise, le montant et la durée du financement.
Autre idée reçue : la banque exigerait systématiquement une caution personnelle du dirigeant, là où Bpifrance n’en demande pas. Ce n’est plus une fatalité. Les banques peuvent adosser leurs prêts à des garanties publiques ou européennes qui couvrent une partie de leur risque, et réduisent d’autant les sûretés demandées au dirigeant. La plus courante est la garantie Bpifrance. Malgré son nom, elle relève d’une activité distincte des prêts évoqués plus haut : c’est la banque qui la sollicite au moment d’instruire le dossier, et l’entreprise n’a aucune démarche à effectuer auprès de Bpifrance.
Le taux ne doit pas pour autant être le seul critère. Sur le différé de remboursement, Bpifrance conserve un net avantage, avec un différé d’au moins 12 mois sur ses prêts. Pour une entreprise dont le projet ne générera pas de revenus avant plusieurs années, ce différé préserve la trésorerie pendant la période la plus critique.
Cet avantage a toutefois un coût. Pendant le différé, seul le remboursement du capital est suspendu : les intérêts restent dus et courent sur la totalité du montant emprunté. Sur un prêt à 8 %, l’effet est loin d’être neutre : pour 100 000 € empruntés, chaque année de différé représente environ 8 000 € d’intérêts versés sans que le capital ne diminue. Le différé allège la trésorerie à court terme, mais alourdit le coût total du financement.
Autre point important : la complexité du dossier. Pour un prêt de trésorerie, l’exercice est comparable entre banque et Bpifrance. L’analyse porte principalement sur la situation financière de l’entreprise et sa capacité de remboursement. Le Prêt Innovation R&D de Bpifrance est en revanche nettement plus exigeant. Il nécessite la construction d’un dossier complet, comprenant une description de l’entreprise, une description détaillée du programme d’innovation, un prévisionnel financier et une annexe financière détaillant les dépenses du programme. À ce temps de préparation s’ajoute un délai d’instruction plus long côté Bpifrance, à anticiper dans le calendrier de financement, en particulier lorsque le besoin de trésorerie est proche.
Pourquoi se faire accompagner pour obtenir un prêt bancaire ?
La subvention n’est plus le point de départ naturel du financement de l’innovation. Recentrée sur les projets deeptech à fort impact, elle laisse une place croissante à la dette, qui devient pour une majorité d’entreprises innovantes un levier à part entière du financement de leur R&D et de leur développement.
Ce changement de paradigme élargit aussi le champ des possibles. Bpifrance n’est plus le seul interlocuteur à considérer : les banques ont fait évoluer leurs offres, et leurs conditions méritent d’être étudiées avec la même attention. Taux, garanties, différé : chaque solution a ses atouts et ses contreparties, et aucune ne s’impose d’office.
Pour les entrepreneurs, l’enjeu n’est donc plus seulement de décrocher un financement, mais de construire le bon plan de financement. Cela suppose d’anticiper ses besoins de trésorerie, de comparer les offres en amont et de ne pas s’en tenir au premier réflexe. Bien préparé, un dossier de prêt se négocie aujourd’hui, avec Bpifrance comme avec les banques.
C’est aussi tout l’intérêt de se faire accompagner dans cette démarche. Chez Finalli, nous aidons de plus en plus d’entreprises à obtenir des prêts, notamment auprès des banques.
Cela peut paraître étonnant : après tout, une entreprise est généralement déjà en relation avec une ou plusieurs banques. Mais avoir un banquier ne signifie pas forcément avoir le bon interlocuteur pour financer son innovation (certaines entreprises n’ont d’ailleurs même pas de chargé d’affaires attitrés, c’est souvent le cas avec les banques en ligne).
Les banquiers traditionnels peuvent encore se montrer réticents à financer des projets innovants. Tout l’enjeu est donc de s’adresser aux bons interlocuteurs : les banquiers spécialisés dans l’innovation. Chez Finalli, nous nous appuyons sur notre réseau de partenaires bancaires pour permettre à nos clients de frapper à la bonne porte.
Nous prenons ensuite en charge la constitution du dossier, de l’analyse du projet jusqu’à sa transmission au banquier. L’objectif : présenter un dossier solide, faciliter son instruction et maximiser les chances d’obtenir un financement aux meilleures conditions.
Vous souhaitez échanger à ce sujet, nous sommes à votre écoute :