-
1- Qui peut bénéficier du Crédit d'Impôt Recherche ?
-
2- Quelles dépenses sont éligibles au Crédit d'Impôt Recherche ?
-
3- Quel est le taux du Crédit d'Impôt Recherche ?
-
4- Comment faire un dossier de CIR solide ?
-
5- Quand déclarer son CIR ?
-
6- Quelles sont les erreurs à éviter et comment sécuriser votre CIR ?
Vérifiez en 5 min les aides à l’innovation qui vous concernent.
Mettre au point un nouveau médicament, développer un procédé de fabrication inédit, concevoir un algorithme capable de résoudre un problème complexe… Tout cela demande du temps, des compétences et, très souvent, un budget conséquent.
La bonne nouvelle ? Une partie de ces dépenses peut être financée grâce au Crédit d’Impôt Recherche (CIR). Bien sûr, mener des travaux de R&D reste un investissement conséquent : le CIR ne finance pas la recherche à lui seul, mais il permet d’en réduire significativement le coût pour les entreprises qui remplissent les conditions d’éligibilité.
Pourtant, de nombreuses entreprises passent encore à côté. Certaines pensent que le dispositif est réservé aux grands groupes ou aux laboratoires de recherche. D’autres n’osent pas se lancer, par crainte du fameux contrôle fiscal ou encore parce qu’elles ne savent tout simplement pas si leurs travaux sont réellement éligibles…
Spoiler : dans bien des cas, elles passent à côté de plusieurs dizaines, voire centaines de milliers d’euros.
Le Crédit d’Impôt Recherche est un dispositif fiscal mis en place en 1983 qui permet à toutes les entreprises, quelle que soit leur taille ou leur secteur d’activité, de récupérer 30% de leurs dépenses engagées dans des opérations de recherche et développement (R&D) répondant aux critères définis par l’administration fiscale.
Mais entre la théorie et la pratique, il y a un écart important : une entreprise peut engager des travaux qui lui semblent innovants sans pour autant répondre aux critères stricts de la R&D au sens du CIR, et inversement !
L’enjeu est donc double : déterminer si les travaux réalisés sont réellement éligibles au dispositif, puis être en mesure de le démontrer à travers un dossier justificatif solide et documenté.
Alors, qui peut bénéficier du Crédit d’Impôt Recherche ? Quelles dépenses peuvent être prises en compte ? Comment calculer le montant du CIR ? Et surtout, comment préparer un dossier capable de convaincre l’administration en cas de contrôle fiscal ?
On fait le point.
1- Qui peut bénéficier du Crédit d’Impôt Recherche ?
C’est LA question qui peut faire toute la différence. Car le Crédit d’Impôt Recherche ne finance pas toutes les innovations, aussi prometteuses soient-elles. Ajouter une nouvelle fonctionnalité à un logiciel, améliorer le design d’un produit ou l’adapter à un nouveau marché ne suffit pas forcément à rendre un projet éligible.
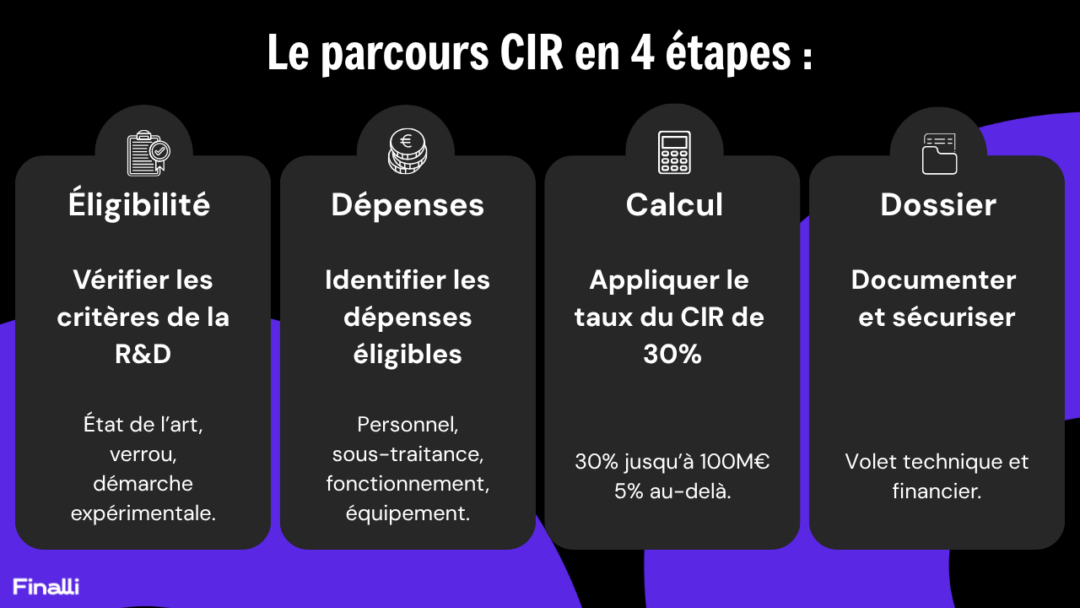
Pour bénéficier du CIR, il faut démontrer que les travaux réalisés relèvent bien de la recherche et développement (R&D), au regard des critères retenus par l’administration fiscale et des principes définis par le Manuel de Frascati.
Trois éléments seront particulièrement scrutés :
- D’abord, l’état de l’art : vous devez montrer que les connaissances scientifiques ou techniques existantes ne permettent pas de résoudre votre problématique.
- Ensuite, l’existence d’un verrou scientifique ou technique, c’est-à-dire une difficulté qu’un professionnel compétent ne pourrait pas lever simplement avec les seules connaissances disponibles.
- Enfin, votre projet doit reposer sur une véritable démarche expérimentale. Autrement dit, il ne suffit pas d’avoir une bonne idée : il faut formuler des hypothèses, réaliser des essais, développer des prototypes, analyser les résultats et itérer jusqu’à trouver une solution.
Alors, concrètement, qui peut bénéficier du CIR ? À première vue, on pourrait penser que le dispositif est réservé aux entreprises de la Tech, aux laboratoires ou aux acteurs de la recherche.
Détrompez-vous. Le dispositif concerne une grande diversité de secteurs, de l’industrie à l’agroalimentaire, en passant par le bâtiment, la santé ou encore l’intelligence artificielle. Ce n’est pas votre secteur d’activité, ni la taille de votre entreprise qui détermine votre éligibilité, mais la nature des travaux réalisés et leur capacité à répondre aux critères de la R&D au sens du CIR.
Et bonne nouvelle : un projet de R&D n’a pas besoin d’aboutir pour être éligible. Même en cas d’échec, les dépenses engagées peuvent être prises en compte, à condition que cette démarche scientifique soit clairement démontrée.
Pour apprécier la nature des travaux, l’administration distingue trois grandes catégories de recherche :
- La recherche fondamentale vise à produire de nouvelles connaissances scientifiques, sans application immédiate.
- La recherche appliquée cherche à utiliser ces connaissances pour répondre à un problème concret.
- Enfin, le développement expérimental, qui concerne la majorité des entreprises, consiste à concevoir ou améliorer un produit, un procédé ou une technologie en levant les verrous scientifiques ou techniques identifiés au cours du projet.
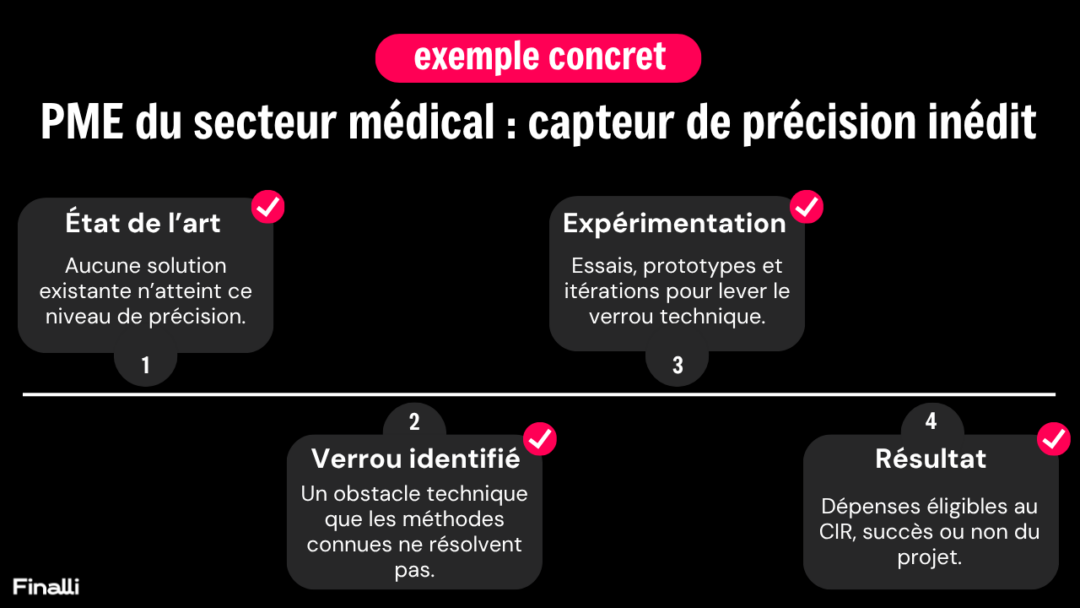
Prenons un exemple :
Une PME spécialisée dans les équipements médicaux développe un capteur capable d’atteindre un niveau de précision inédit. Si les équipes doivent mener des travaux de R&D pour résoudre des difficultés scientifiques ou techniques qui ne trouvent pas de réponse dans l’état de l’art, ces dépenses pourront ouvrir droit au Crédit d’Impôt Recherche.
Vous avez un doute sur l’éligibilité de votre projet ? Le rescrit CIR peut être une solution : cette procédure permet de demander l’avis de l’administration avant votre déclaration afin de sécuriser votre démarche et de savoir si vos travaux peuvent bien bénéficier du dispositif.
2- Quelles dépenses sont éligibles au Crédit d’Impôt Recherche ?
Votre projet est éligible au CIR ? Bonne nouvelle ! Mais ce n’est pas encore terminé... Le montant de votre Crédit d’Impôt Recherche dépend désormais des dépenses que vous allez pouvoir intégrer dans votre déclaration. Et contrairement à ce que l’on pourrait croire, il ne suffit pas de déclarer toutes les dépenses liées au projet. Seules certaines catégories de coûts, strictement encadrées par la réglementation, peuvent être prises en compte.

A- Les dépenses de personnel
C’est généralement le poste le plus important. Les rémunérations des chercheurs, ingénieurs et techniciens qui participent directement aux travaux de R&D, ainsi que certaines charges sociales associées, peuvent être intégrées dans le calcul du CIR.
En revanche, les fonctions support (marketing, commercial, administratif ou direction) ne sont pas éligibles, sauf si une partie clairement identifiée de leur temps est consacrée à des activités de recherche.
Par exemple, si deux ingénieurs travaillent à 80 % sur le développement d’une nouvelle technologie de recyclage et qu’un technicien réalise les essais en laboratoire à mi-temps, seule la part de leur temps réellement dédiée à la R&D pourra être retenue.
B- Les prestations de recherche externalisées
Vous n’êtes pas obligé de réaliser tous vos travaux de recherche en interne. Si vous confiez certaines opérations à un laboratoire, un centre technique, un organisme de recherche ou un autre prestataire, ces dépenses peuvent également être prises en compte dans le calcul du CIR, à condition que le prestataire dispose de l’agrément CIR requis.
Par exemple, une start-up développant un dispositif médical peut faire appel à un laboratoire spécialisé pour réaliser des essais qu’elle ne peut pas effectuer en interne. Si le laboratoire est agréé CIR, les dépenses liées à ces prestations peuvent être intégrées dans l’assiette du crédit d’impôt, sous réserve que les autres conditions d’éligibilité soient remplies.
C- Les dépenses de fonctionnement
Faire de la recherche génère aussi des coûts indirects : locaux, informatique, électricité, gestion… Plutôt que de demander aux entreprises de justifier chacune de ces dépenses, l’administration applique un forfait calculé automatiquement à partir des dépenses de personnel et des amortissements éligibles.
D- Les équipements et amortissements
Les équipements utilisés pour les travaux de R&D peuvent également être pris en compte : appareils, banc d’essai, imprimante 3D, serveur de calcul ou encore matériel de mesure.
Attention toutefois, ce n’est pas le prix d’achat qui est retenu, mais uniquement la dotation annuelle aux amortissements. En cas d’usage mixte, seule la part réellement utilisée dans les travaux de recherche pourra être retenue.
Identifier correctement chacune de ces dépenses est essentiel. Une déclaration trop prudente peut vous faire perdre une partie du crédit d’impôt auquel vous avez droit, tandis qu’une déclaration trop large peut être remise en cause lors d’un contrôle fiscal. D’où l’intérêt de documenter précisément chaque dépense et son lien avec les travaux de recherche réalisés.
A noter enfin, que les aides publiques à l’innovation (autrement dit les subventions), obtenues dans le cadre du projet de R&D, doivent ensuite être déduites de l’assiette du CIR. Sur ce sujet, nous rencontrons souvent des entreprises qui pensent qu’il est inutile de déclarer du CIR parce qu’elles bénéficient déjà d’une subvention. C’est en réalité un dispositif complémentaire. Dans la mesure où votre aide ne finance pas 100% des dépenses, le CIR reste intéressant à aller chercher !
3- Quel est le taux du Crédit d’Impôt Recherche ?
Une fois les dépenses éligibles identifiées, le calcul est plutôt simple. Le Crédit d’Impôt Recherche est égal à 30 % des dépenses de R&D retenues, dans la limite de 100 millions d’euros par an. Au-delà de ce seuil, le taux passe à 5 %. Dans les faits, la très grande majorité des PME bénéficient donc du taux de 30 %.
Prenons un exemple :
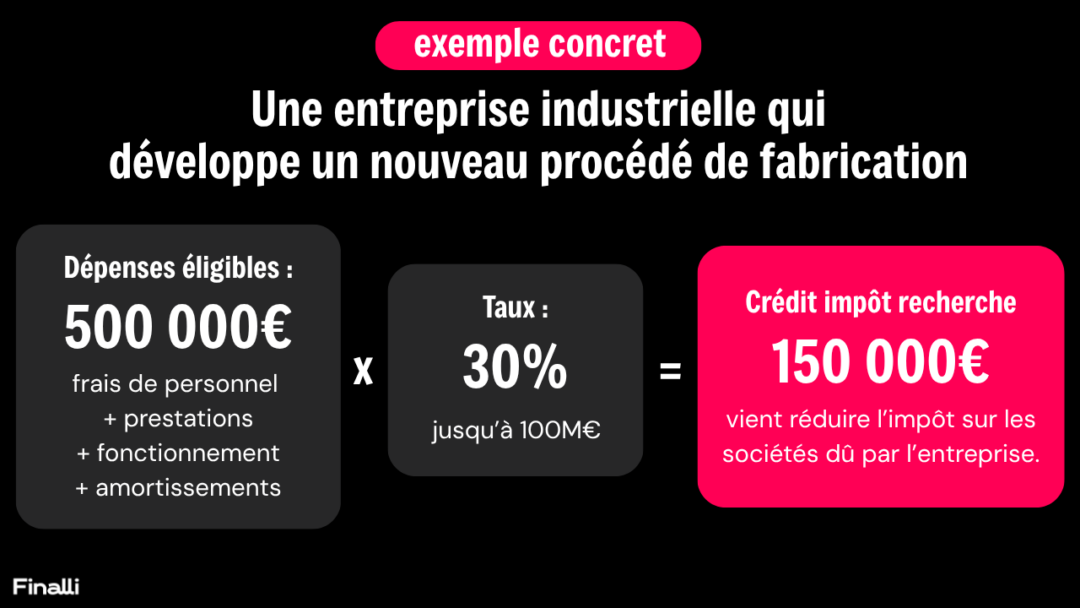
Une entreprise industrielle développe un nouveau procédé de fabrication et engage, au cours de l’année, des dépenses de personnel, des amortissements d’équipements et des prestations de recherche.
Après application des règles de calcul du CIR, le montant total des dépenses éligibles s’élève à 500 000 €. Elle pourra alors bénéficier d’un Crédit d’Impôt Recherche de 150 000 € (500 000 € × 30 %).
Une fois déclaré, le Crédit d’Impôt Recherche vient généralement réduire directement le montant de l’impôt que votre entreprise doit payer. Autrement dit, il s’impute sur votre impôt sur les sociétés.
Et si le montant du CIR est supérieur à l’impôt dû ? Pas de panique : le montant restant devient une « créance de CIR », c’est-à-dire une somme que l’État doit à votre entreprise. Cette créance pourra être utilisée pour diminuer vos prochains impôts ou, dans certains cas, être remboursée directement par l’administration fiscale.
Une mécanique qui peut transformer le CIR en véritable levier de trésorerie pour financer vos projets de R&D.
Attention, le CIR n’est pas une aide versée au lancement d’un projet comme peut l’être une subvention. Il s’agit d’un crédit d’impôt : l’entreprise le déclare sur des dépenses effectivement réalisées, au moment du dépôt de sa liasse fiscale, puis il vient réduire l’impôt dû.
4- Comment faire un dossier de CIR solide ?
Déclarer un Crédit d’Impôt Recherche ne consiste pas simplement à remplir une case sur une déclaration fiscale. Derrière le montant demandé, l’entreprise doit être capable de démontrer deux choses : que ses travaux relèvent bien de la Recherche et Développement et que les dépenses déclarées sont directement liées à ces travaux.
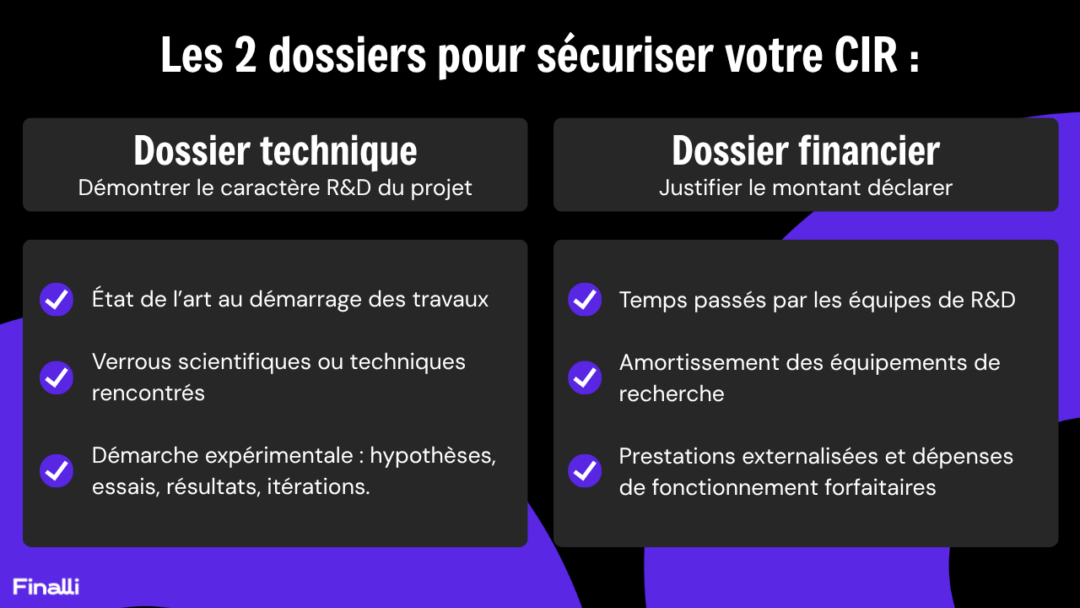
C’est précisément le rôle du dossier CIR. Celui-ci repose sur deux volets complémentaires :
- le dossier technique, qui permet de démontrer le caractère scientifique et technique du projet,
- et le dossier financier, qui justifie le calcul du montant déclaré.
Les deux sont indispensables pour sécuriser votre crédit d’impôt.
Le dossier technique doit permettre à un vérificateur de comprendre votre projet, les connaissances existantes au démarrage des travaux, les difficultés rencontrées et la démarche expérimentale mise en œuvre pour les résoudre. Il ne s’agit donc pas de présenter simplement votre innovation ou votre produit, mais bien de démontrer en quoi votre projet contribue à lever une incertitude scientifique ou technique.
Le dossier financier, quant à lui, permet de justifier les dépenses intégrées dans le calcul du CIR : temps passé par les équipes de R&D, amortissements des équipements, prestations de recherche ou encore dépenses de fonctionnement prises en compte selon les règles du dispositif.
En cas de contrôle, l’administration peut demander l’avis d’un expert du ministère chargé de la Recherche afin d’évaluer le caractère scientifique et technique des travaux. Un dossier trop vague, incomplet ou préparé uniquement après coup peut alors fragiliser votre déclaration et entraîner une remise en cause partielle ou totale du CIR.
La bonne pratique ? Ne pas attendre la fin du projet pour rassembler les preuves. Un dossier CIR se construit au fil de l’eau, en conservant les éléments qui permettront de retracer la démarche de recherche : état de l’art, problématiques rencontrées, verrous scientifiques ou techniques, expérimentations réalisées, résultats obtenus, mais aussi justificatifs financiers liés aux dépenses déclarées.
Au final, un dossier CIR doit répondre à deux questions essentielles : pourquoi votre projet relève-t-il de la R&D et comment le montant du crédit d’impôt a-t-il été calculé ? C’est l’équilibre entre ces deux dimensions, scientifique et financière, qui permettra de sécuriser votre déclaration.
5- Quand déclarer son CIR ?
Le CIR est une aide fiscale : contrairement à une subvention versée directement par un organisme, son montant vient en principe réduire l’impôt sur les sociétés (IS) dû par l’entreprise. Mais pour en bénéficier, encore faut-il le déclarer au bon moment.
Le CIR se calcule toujours sur les dépenses de R&D engagées au cours de la dernière année civile écoulée, c’est-à-dire l’année N-1. En revanche, la date à laquelle vous devez déposer votre déclaration dépend de la date de clôture de votre exercice comptable.
Pour une entreprise qui clôture son exercice au 31 décembre, la déclaration du CIR doit être déposée dans les 4 mois et demi suivant la clôture, soit entre le 1er janvier et le 15 mai de l’année suivante. Par exemple, une entreprise qui clôture au 31 décembre 2025 déclarera son CIR au titre de ses dépenses de R&D réalisées en 2025, au plus tard le 15 mai 2026.
Pour les entreprises en exercice décalé, le calendrier est différent : la déclaration doit être déposée dans les 3 mois et demi suivant la clôture de l’exercice. Par exemple, une entreprise qui clôture son exercice au 30 juin 2026 devra déclarer son CIR au titre des dépenses de R&D réalisées en 2025 entre le 1er juillet et le 15 octobre 2026.
Et si vous avez déjà déposé votre liasse fiscale sans avoir déclaré votre CIR ? Pas de panique : un oubli ne signifie pas nécessairement que le crédit d’impôt est perdu. Dans certaines situations, il est possible de déposer une déclaration rectificative afin de faire valoir un CIR qui n’avait pas été déclaré initialement. Il faut toutefois respecter les délais applicables et vérifier que les conditions d’éligibilité sont bien remplies.
Enfin, le CIR ne signifie pas forcément que vous allez recevoir immédiatement un virement de l’administration. Si votre entreprise doit payer de l’IS, le crédit d’impôt vient en principe s’imputer sur cet impôt. Si le montant du CIR est supérieur à l’IS dû, ou si votre entreprise est déficitaire, des mécanismes de report ou, dans certaines situations, de remboursement peuvent s’appliquer.

6- Quelles sont les erreurs à éviter et comment sécuriser votre CIR ?
Le Crédit d’Impôt Recherche est un dispositif particulièrement avantageux, mais il ne suffit pas de déclarer des dépenses liées à un projet innovant pour en bénéficier sereinement. Certaines erreurs reviennent régulièrement et peuvent fragiliser une déclaration en cas de contrôle.
Parmi les plus fréquentes : confondre innovation commerciale et travaux de R&D, décrire uniquement le produit final sans expliquer les difficultés scientifiques ou techniques rencontrées, négliger l’état de l’art, surestimer le temps consacré aux travaux de recherche ou encore constituer un dossier plusieurs mois après la fin du projet.
La meilleure approche consiste donc à préparer son dossier au fur et à mesure des travaux, en conservant les éléments techniques et financiers permettant de démontrer l’éligibilité du projet et de justifier chaque dépense déclarée.
C’est justement là qu’un accompagnement spécialisé peut faire la différence. Les experts en fiscalité de l’innovation vous aident à qualifier vos projets, identifier les dépenses valorisables, construire un dossier conforme aux attentes de l’administration et sécuriser votre déclaration en cas de contrôle.
Chez Finalli, nous accompagnons les entreprises à chaque étape de leur démarche CIR, de l’analyse de l’éligibilité des projets jusqu’à la constitution du dossier justificatif. Notre objectif : permettre aux dirigeants de bénéficier pleinement des dispositifs de soutien à l’innovation, tout en sécurisant leur démarche.
En résumé, réussir son CIR repose sur trois fondamentaux : s’assurer que ses travaux relèvent bien de la Recherche et Développement, calculer précisément les dépenses éligibles et constituer un dossier technique et financier solide.
Le Crédit d’Impôt Recherche représente aujourd’hui l’un des principaux leviers de financement de la R&D en France. Bien préparé, il peut permettre aux entreprises de récupérer une partie significative des investissements engagés pour développer de nouvelles connaissances, lever des verrous scientifiques ou concevoir des technologies innovantes.
Vous avez un doute sur l’éligibilité de vos travaux au Crédit d’Impôt Recherche ? Les experts Finalli peuvent réaliser une première analyse de votre projet et vous accompagner dans la sécurisation de votre déclaration.